Polska spółka sprzedająca do USA musi równolegle ocenić rozliczenie CIT w Polsce, VAT przy eksporcie oraz amerykańskie obowiązki federalne i stanowe. Kluczowe znaczenie mają rezydencja podatkowa, model sprzedaży, obecność firmy w konkretnych stanach oraz dokumentacja transakcji.
Jak polska spółka rozlicza CIT przy sprzedaży za granicę?
Polska spółka będąca polskim rezydentem podatkowym co do zasady rozlicza w Polsce dochody osiągane także ze sprzedaży do klientów w USA. Sam fakt, że odbiorca, płatność lub rynek zbytu znajdują się w Stanach Zjednoczonych, nie przenosi automatycznie opodatkowania dochodu poza Polskę.
CIT w Polsce obejmuje dochód spółki, z uwzględnieniem zasad wynikających z umowy podatkowej między Polską a USA. W praktyce trzeba ustalić, czy działalność w USA nie prowadzi do powstania zakładu podatkowego, np. przez stałe miejsce prowadzenia biznesu albo określoną obecność operacyjną na rynku amerykańskim.
Przy sprzedaży transgranicznej warto uporządkować przede wszystkim:
- gdzie zawierane są umowy i wykonywane są kluczowe funkcje biznesowe;
- czy spółka ma w USA personel, magazyn, biuro lub przedstawiciela;
- czy przychody i koszty są prawidłowo przypisane do działalności w Polsce oraz ewentualnej działalności w USA;
- jakie dokumenty potwierdzają warunki transakcji z kontrahentami amerykańskimi.
Rynekusa.com wspiera firmy w mapowaniu modelu wejścia na rynek USA, dzięki czemu mogą one wcześniej rozpoznać, czy planowana struktura operacyjna rodzi ryzyka podatkowe po obu stronach granicy.
VAT przy eksporcie towarów i usług do USA- co musisz wiedzieć?
Eksport towarów z Polski do USA może być objęty stawką VAT 0%, jeśli sprzedawca spełni warunki przewidziane dla eksportu i posiada dokumenty potwierdzające wywóz towarów poza Unię Europejską. Sprzedaż usług do amerykańskiego kontrahenta rozlicza się inaczej niż fizyczną wysyłkę towaru.
VAT przy eksporcie towarów wymaga przede wszystkim wiarygodnej dokumentacji wywozu poza UE. Dokumenty celne i handlowe powinny pozwalać powiązać konkretną dostawę, nabywcę oraz towar z faktycznym eksportem.
W przypadku usług trzeba odrębnie ustalić miejsce świadczenia. Przy usługach świadczonych dla przedsiębiorcy z USA zasadą jest analiza miejsca siedziby usługobiorcy, ale przepisy przewidują wyjątki zależne od rodzaju usługi. Nie należy więc automatycznie stosować zasad właściwych dla eksportu towarów.
Warto również oddzielić polski VAT od obciążeń pojawiających się przy imporcie do USA. Cła, klasyfikacja taryfowa, kraj pochodzenia i wartość celna mogą wpływać na koszt dostawy oraz obowiązki importera, nawet gdy polskie rozliczenie VAT zostało przeprowadzone prawidłowo.
Ecomten pomaga uporządkować proces eksportowy i przygotowanie do wejścia na rynek, co ułatwia firmie skoordynowanie dokumentacji handlowej, logistycznej oraz wymogów działalności w USA.
Podatki federalne i stanowe w USA- kiedy polska firma staje się ich podatnikiem?
Polska spółka może mieć obowiązki podatkowe w USA, gdy jej działalność tworzy wystarczający związek z krajem lub konkretnym stanem. Należy osobno analizować podatek federalny USA oraz podatki stanowe, w tym podatek od sprzedaży USA.
Obowiązek w zakresie federal income tax nie jest tożsamy z obowiązkiem rozliczania sales tax w danym stanie. Federalne zasady dotyczą opodatkowania działalności na poziomie USA, natomiast sales tax jest pobierany i rozliczany według reguł stanowych oraz lokalnych.
Największe ryzyko błędów wynika z traktowania amerykańskiego sales tax jak europejskiego VAT. Sales tax zwykle dotyczy sprzedaży końcowej, jest nakładany przez stany i jednostki lokalne, a zakres opodatkowania usług, stawki oraz zasady zwolnień różnią się między jurysdykcjami.
Przed rozpoczęciem sprzedaży warto rozdzielić analizę na trzy obszary:
- federalne opodatkowanie dochodu i ryzyko powstania zakładu;
- rejestracje oraz rozliczenia sales tax w stanach;
- obowiązki celne i importowe związane z dostawą towarów do USA.
Czym jest nexus i kiedy polska spółka go uzyskuje?
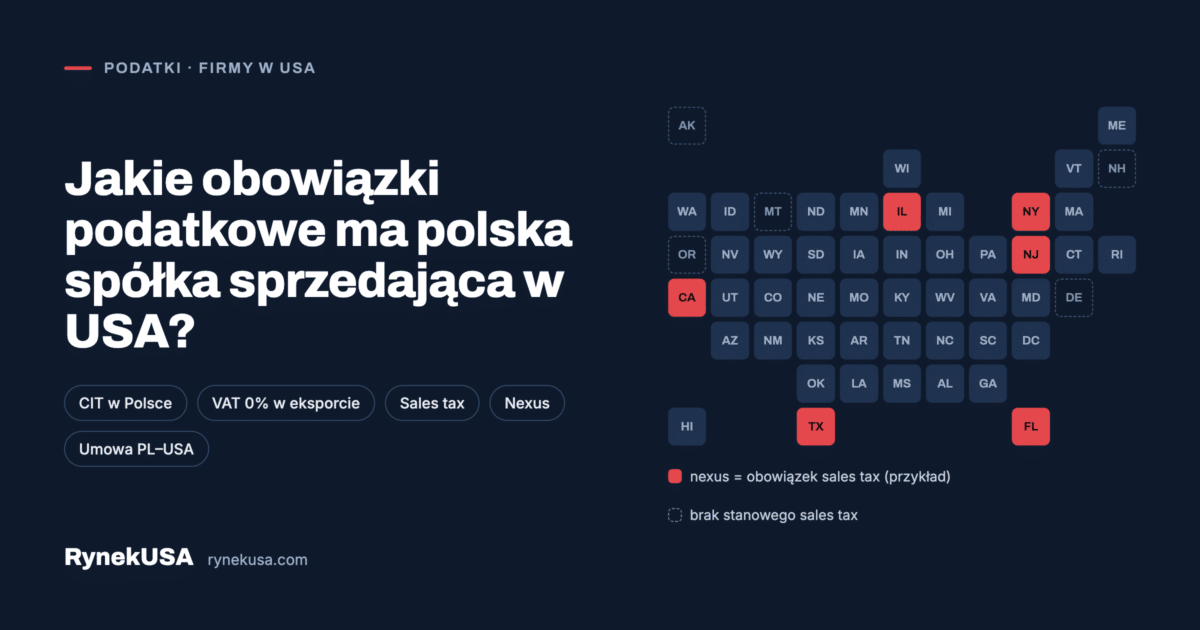
Nexus to związek firmy z danym stanem, który może powodować obowiązek rejestracji i rozliczania sales tax. Może powstać zarówno przez fizyczną obecność, jak i przez skalę sprzedaży do klientów w tym stanie.
Fizyczny nexus może wynikać z posiadania majątku lub przedstawicieli, takich jak pracownicy albo niezależni wykonawcy, na terenie stanu. W praktyce znaczenie mogą mieć także magazyn, zapasy towarów czy lokalna infrastruktura wspierająca sprzedaż.
Nexus ekonomiczny opiera się na przekroczeniu progu ustalonego przez stan. W sprawie South Dakota v. Wayfair potwierdzono możliwość wymagania poboru i odprowadzania sales tax przy sprzedaży do klientów w stanie przekraczającej 100 000 USD albo obejmującej ponad 200 odrębnych transakcji, jednak progi i reguły różnią się między stanami.
Zasady określające możliwość opodatkowania przedsiębiorstwa przez stan dotyczą zarówno firm amerykańskich, jak i zagranicznych. rynekusa może pomóc ocenić planowany model magazynowania, sprzedaży i obecności operacyjnej, zanim utworzy on nexus w konkretnych jurysdykcjach.
Sales tax w poszczególnych stanach — jak go rozliczać?
Sales tax rozlicza się według przepisów stanów, w których firma ma nexus, a nie według jednego ogólnokrajowego systemu. Po ustaleniu obowiązku spółka powinna zarejestrować się tam, gdzie jest to wymagane, pobierać właściwy podatek i składać wymagane deklaracje.
Stawka sales tax może być sumą stawki stanowej oraz stawek lokalnych, np. miejskich lub powiatowych. Różne stany odmiennie określają progi ekonomiczne, opodatkowanie usług i częstotliwość raportowania, dlatego jedna konfiguracja sprzedaży nie powinna być stosowana automatycznie w całych USA.
Praktyczny proces obejmuje:
- analizę sprzedaży i lokalizacji klientów według stanów;
- ustalenie daty powstania nexus oraz obowiązku rejestracji;
- przypisanie właściwych stawek do miejsca dostawy;
- regularne składanie deklaracji i odprowadzanie pobranego podatku;
- weryfikację historycznych obowiązków, jeśli sprzedaż do USA już trwała.
Jeżeli firma nie rozliczała sales tax mimo istniejącego obowiązku, niektóre stany umożliwiają uregulowanie zaległości m.in. przez programy dobrowolnego ujawnienia. Takie rozwiązania różnią się między stanami i mogą ograniczać ekspozycję na zaległości za wcześniejsze okresy.
Jak unikać podwójnego opodatkowania przy sprzedaży do USA?
Ryzyko podwójnego opodatkowania ogranicza umowa między Polską a USA, ale jej zastosowanie wymaga ustalenia, gdzie faktycznie powstaje dochód oraz czy działalność w USA tworzy zakład. Sama sprzedaż klientom w Stanach Zjednoczonych nie przesądza jeszcze o opodatkowaniu zysku w USA.
Kluczowym pojęciem jest permanent establishment, czyli zakład podatkowy, który może zmienić sposób przypisania prawa do opodatkowania dochodu. W razie opodatkowania tego samego dochodu w obu państwach zastosowanie może mieć mechanizm zaliczenia podatku zapłaconego w USA na poczet rozliczenia w Polsce, zgodnie z warunkami właściwych przepisów i umowy.
Aby ograniczyć ryzyko sporów, spółka powinna:
- dokumentować funkcje, aktywa i ryzyka związane z działalnością w USA;
- analizować umowy z lokalnymi partnerami, pracownikami i operatorami logistycznymi;
- rozdzielać rozliczenia sprzedażowe, celne, stanowe i dochodowe;
- aktualizować analizę po zmianie modelu sprzedaży lub skali działalności.
Firma Ecomten LLC zapewnia konsultacje dla polskich firm rozwijających działalność w USA, co pozwala połączyć decyzje dotyczące struktury biznesowej z wcześniejszą oceną ich konsekwencji podatkowych.
Jak Ecomten pomaga polskim firmom poruszać się po amerykańskim systemie podatkowym?
Najbezpieczniejszym momentem na ocenę obowiązków podatkowych jest etap planowania wejścia na rynek USA, przed uruchomieniem magazynu, zatrudnienia lub sprzedaży na większą skalę. Pozwala to dobrać strukturę działalności do sposobu sprzedaży, logistyki i planów inwestycyjnych.
Wsparcie obejmuje doradztwo przy eksporcie do USA i wejściu na ten rynek, konsultacje dla polskich przedsiębiorców oraz pomoc w zakładaniu spółek LLC w USA. Taka analiza jest szczególnie przydatna, gdy firma rozważa lokalną obecność operacyjną albo potrzebuje uporządkować relacje między polską spółką, partnerami handlowymi i strukturą amerykańską.
Warto rozpocząć od przeglądu modelu biznesowego: rodzaju produktów lub usług, kanałów sprzedaży, lokalizacji zapasów, kontrahentów oraz planowanego personelu. Dzięki temu można skierować pytania dotyczące CIT, VAT, ceł, sales tax i struktury prawnej do właściwych specjalistów jeszcze przed rozpoczęciem sprzedaży.
Najczęstsze pytania o obowiązki podatkowe polskiej spółki sprzedającej w USA
Najczęściej obowiązek w USA zależy nie od samego faktu sprzedaży, lecz od rodzaju działalności i powiązania ze stanem lub rynkiem amerykańskim. Każdy model sprzedaży warto ocenić odrębnie pod kątem podatków dochodowych, sales tax oraz formalności rejestracyjnych.
Czy polska spółka sprzedająca do USA musi rejestrować się jako podatnik w Stanach Zjednoczonych?
Nie zawsze, lecz może być do tego zobowiązana, jeśli uzyska nexus w konkretnym stanie albo prowadzi działalność rodzącą obowiązki na poziomie federalnym. Nexus może wynikać z fizycznej obecności, np. majątku lub przedstawicieli, albo z przekroczenia stanowego progu sprzedaży.
Czy sprzedaż e-commerce do USA podlega innemu traktowaniu podatkowemu niż tradycyjny eksport?
Kanał e-commerce nie zwalnia z analizy obowiązków podatkowych. Sprzedaż internetowa może prowadzić do ekonomicznego nexus, gdy przekracza próg sprzedaży lub liczbę transakcji określoną przez dany stan; zasady te dotyczą także firm zagranicznych.
Kiedy polska firma powinna założyć spółkę LLC w USA ze względów podatkowych?
Założenie LLC powinno wynikać z całego modelu działalności, a nie wyłącznie z oczekiwania na uproszczenie podatków. Decyzję warto poprzedzić analizą planowanej obecności w USA, sposobu sprzedaży, ryzyka powstania zakładu, obowiązków stanowych oraz relacji z polską spółką.