Amerykanie płacą przede wszystkim kartami– kredytowymi i debetowymi przypada na nie prawie dwie trzecie wszystkich płatności. W sklepach internetowych coraz częściej wybierają portfele cyfrowe (PayPal, Apple Pay, Google Pay), które i tak w większości są zasilane kartą. Jeśli Twoja firma chce sprzedawać klientom w USA, minimum to płatność kartą w dolarach plus PayPal i Apple Pay w koszyku. Pozostałe metody (ACH, Zelle, Venmo, BNPL) dobiera się do modelu biznesu.
Poniżej: aktualne dane o tym, jak płacą Amerykanie, przegląd metod płatności i praktyczne wskazówki, jak przyjmować płatności z USA jako polska firma albo jako spółka LLC w Stanach.
Poniżej: aktualne dane o tym, jak płacą Amerykanie, przegląd metod płatności i praktyczne wskazówki, jak przyjmować płatności z USA jako polska firma albo jako spółka LLC w Stanach.
Jak płacą Amerykanie
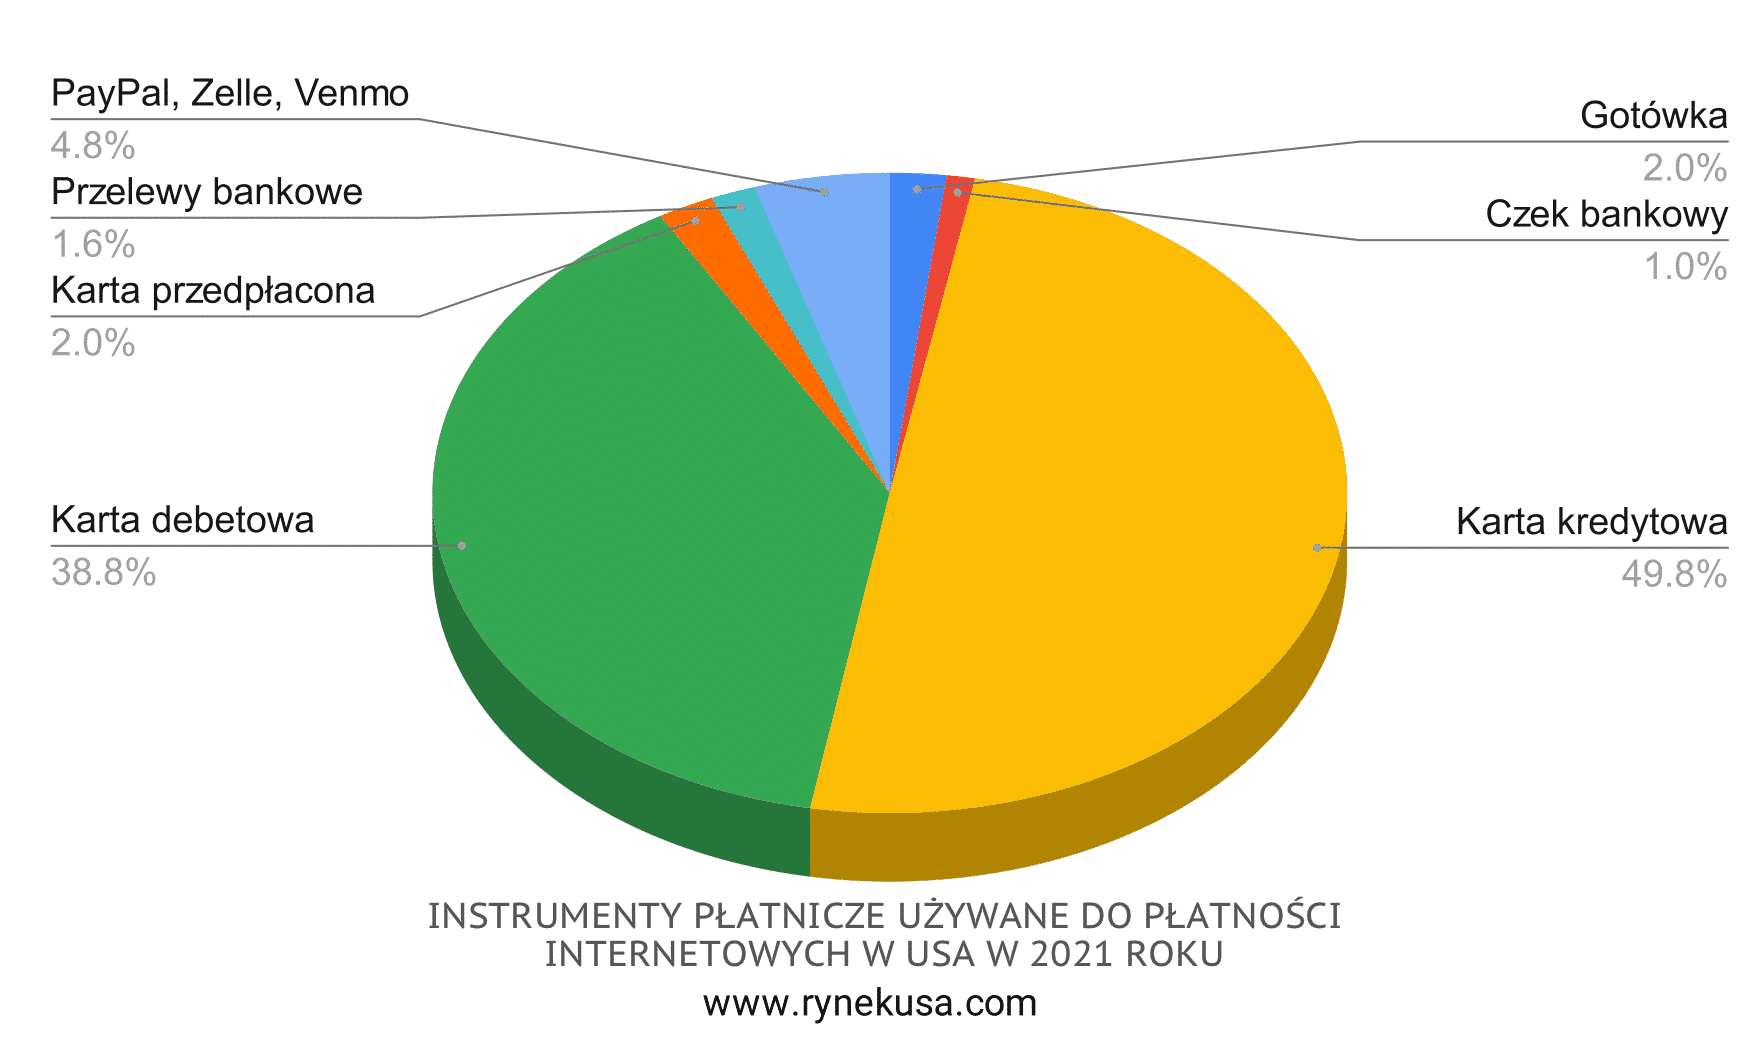
Karty dominują: w 2025 r. karty kredytowe odpowiadały za 34%, a debetowe za 31% wszystkich płatności konsumentów; gotówka spadła do 14% (Pew Research Center, dane Fed). Przy zakupach online aż 92% Amerykanów woli płacić kartą.
W e-commerce prowadzą portfele cyfrowe, a Worldpay prognozuje, że do 2030 r. ich udział online wzrośnie do 44% (Payments Dive). Najszybciej przesiadają się młodzi klienci – w grupie 25–34 lata to już najczęstsza metoda płatności online.
Najważniejsze metody płatności w USA
Podstawą są karty; reszta to dodatki, które podnoszą konwersję w konkretnych branżach.
| Metoda | Do czego służy | Znaczenie dla firmy z Polski |
|---|---|---|
| Karty kredytowe (Visa, Mastercard, American Express, Discover) | Najczęstsza forma płatności w USA, zwłaszcza przy wyższych kwotach. Klienci cenią punkty, cashback i ochronę kupującego. | Obowiązkowe. Amex jest popularny wśród klientów biznesowych i zamożniejszych, warto go akceptować. |
| Karty debetowe | Karta podpięta do konta bankowego (checking account). Popularna w grupach o niższych dochodach. | Obsługiwane przez tę samą bramkę co karty kredytowe. |
| Portfele cyfrowe (Apple Pay, Google Pay, Amazon Pay) | Płatność telefonem lub jednym kliknięciem w sklepie internetowym. Pod spodem zwykle jest karta. | Mocno podnoszą konwersję na urządzeniach mobilnych; włącza się je w bramce płatniczej. |
| PayPal | Najbardziej rozpoznawalny portfel online w USA; klienci płacą bez podawania danych karty. | Dostępny dla polskich firm. Warto go mieć w koszyku obok kart. |
| BNPL – „kup teraz, zapłać później” (Affirm, Klarna, Afterpay) | Rozłożenie płatności na raty, zwykle 4 raty bez odsetek. | Przydatne w modzie, elektronice, meblach i przy koszyku powyżej ok. 100 USD. |
| ACH (polecenie zapłaty i przelew ACH) | Krajowy system przelewów bankowych. Tani, ale wolniejszy (kilka dni roboczych). | Standard w B2B, subskrypcjach i dużych fakturach. W praktyce wymaga amerykańskiego konta bankowego. |
| Przelew wire | Szybki przelew bankowy, także międzynarodowy. | Typowy przy dużych zamówieniach B2B; klient ponosi wyższe opłaty. |
| Aplikacje P2P (Zelle, Venmo, Cash App) | Szybkie przelewy między osobami; Venmo i Cash App mają też profile firmowe. | Przydatne dla małych firm usługowych w USA. Wymagają amerykańskiego konta i nie zastąpią bramki płatniczej w e-commerce. |
| Czeki | Wciąż spotykane przy płatnościach B2B i fakturach. | Spotkasz je, mając spółkę i konto w USA; bank pozwala zdeponować czek zdjęciem w aplikacji. |
| Karty podarunkowe i przedpłacone | Prezenty, zakupy w sklepach sieciowych. | Własne karty podarunkowe to narzędzie marketingowe, nie metoda podstawowa. |
Dla kontekstu: Zelle przesłało w 2024 r. ok. 1 bln USD, Venmo ok. 293 mld USD, a Cash App ok. 283 mld USD (Glenbrook). To ogromne wolumeny, ale głównie między osobami prywatnymi – w sklepie internetowym nadal liczą się karty i portfele.
Jak przyjmować płatności z USA: polska firma czy spółka w USA?
Karty i PayPal od klientów z USA przyjmiesz już jako polska firma. Pełny zestaw amerykańskich metod (ACH, Zelle, Venmo, czeki, lokalne rozliczenie w USD) wymaga spółki i konta bankowego w Stanach.
| Polska firma (sp. z o.o., JDG) | Spółka w USA (LLC / Corp.) z kontem w amerykańskim banku | |
|---|---|---|
| Karty Visa, Mastercard, Amex, Discover | Tak, np. przez Stripe, który obsługuje firmy z Polski | Tak, rozliczenie jako transakcje krajowe |
| Apple Pay, Google Pay | Tak, przez bramkę płatniczą | Tak |
| PayPal | Tak | Tak |
| BNPL (Affirm, Klarna, Afterpay) | Ograniczone, zależy od bramki i dostawcy | Tak |
| ACH (polecenie zapłaty) | W praktyce wymaga konta bankowego w USA | Tak – w Stripe 0,8% prowizji, maks. 5 USD (WP Simple Pay) |
| Zelle, Venmo, Cash App dla firm | Nie | Tak |
| Koszty | Prowizje za karty zagraniczne i przewalutowanie | Niższe prowizje krajowe, wypłaty w USD |
| Wiarygodność u klienta | Sprzedawca zagraniczny | Lokalny sprzedawca, amerykański opis na wyciągu |
Co wybrać?
- Testujesz rynek albo sprzedajesz produkty cyfrowe i usługi online – wystarczy polska firma ze Stripe i PayPalem. Ustaw ceny w USD i włącz Apple Pay oraz Google Pay.
- Sprzedajesz regularnie, masz magazyn w USA albo klientów B2B – załóż spółkę LLC i otwórz konto w amerykańskim banku. Dostaniesz ACH, krajowe stawki za karty i łatwiejsze rozliczenia z platformami (Amazon, Shopify, marketplace’y).
Uwaga: procesory płatności weryfikują firmę i jej właścicieli (KYC). Spółka w USA z polskim udziałowcem jest dziś akceptowana przez większość dostawców, ale proces bywa dłuższy, a nowe konta mają często limity – np. Stripe ustala początkowy limit 6 000 USD na transfery ACH (WP Simple Pay). Przygotuj dokumenty spółki, EIN i adres w USA, zanim złożysz wniosek.
Na co uważać, przyjmując płatności od Amerykanów
- Chargebacki. Klient w USA łatwo kwestionuje płatność kartą w swoim banku. Przechowuj potwierdzenia dostawy, regulamin i korespondencję – bez nich spór zwykle przegrywasz, a wysoki odsetek chargebacków może skończyć się blokadą konta u procesora.
- Płatności, których nie da się cofnąć. Przelewy Zelle do zarejestrowanego odbiorcy są nieodwracalne (eco.com). Dla sprzedawcy to zaleta, ale oszuści też o tym wiedzą – nie wysyłaj towaru przed zaksięgowaniem środków.
- ACH nie jest natychmiastowy. Potwierdzenie płatności ACH w Stripe może trwać do ok. 4 dni roboczych, a płatność może zostać odrzucona już po zaksięgowaniu (Brandboom).
- Prowizje i przewalutowanie. Portfele cyfrowe nie obniżają kosztów – za Apple Pay czy PayPalem zwykle stoi karta kredytowa i takie same opłaty (InterPayments). Policz prowizję łącznie z kosztem przewalutowania USD na PLN lub EUR.
- Ceny w dolarach. Amerykański klient oczekuje cen w USD; cena w euro lub złotówkach obniża konwersję i bywa przyczyną reklamacji przy przewalutowaniu przez bank klienta.
- Sales tax. W USA nie ma VAT, jest podatek od sprzedaży ustalany przez stany. Obowiązek jego poboru zależy od skali sprzedaży w danym stanie (tzw. nexus). Ustal to z doradcą przed startem sprzedaży.
Checklista- metody płatności dla sklepu sprzedającego do USA
- Ceny w USD na stronie i w koszyku
- Karty Visa, Mastercard, American Express i Discover
- Apple Pay i Google Pay (jedno kliknięcie na telefonie)
- PayPal
- BNPL (Affirm, Klarna lub Afterpay), jeśli średni koszyk przekracza ok. 100 USD
- ACH dla klientów B2B, subskrypcji i dużych faktur (wymaga konta w USA)
- Regulamin zwrotów, potwierdzenia dostawy i procedura obsługi chargebacków
- Decyzja w sprawie sales tax w stanach, do których sprzedajesz
Najczęstsze pytania
Jaka jest najpopularniejsza metoda płatności w USA? Karta kredytowa– w 2025 r. odpowiadała za 34% wszystkich płatności konsumentów. Online najczęściej wybierany jest jednak portfel cyfrowy (40% transakcji), zwykle zasilany kartą.
Czy polska firma może przyjmować płatności kartą od klientów z USA? Tak. Stripe i PayPal obsługują firmy z Polski, więc karty, Apple Pay i Google Pay przyjmiesz bez zakładania spółki w USA.
Kiedy warto założyć spółkę w USA? Gdy sprzedaż do USA jest regularna, gdy sprzedajesz B2B (ACH, czeki) albo gdy chcesz niższych prowizji krajowych, wypłat w USD i lepszej wiarygodności u amerykańskich klientów.
Czy Amerykanie płacą jeszcze gotówką i czekami? Tak, ale rzadko: gotówka to 14% płatności, głównie drobnych i w sklepach stacjonarnych. Czeki spotyka się dziś głównie w rozliczeniach B2B.
Czy BLIK lub przelew z polskiego banku są w USA popularne? Nie. Amerykańscy klienci ich nie znają – sklep kierowany do USA powinien opierać się na kartach i portfelach cyfrowych.